一部リンクはアフィリエイトを利用しています。商品・サービスの選定は実体験に基づき、正確な情報提供を心がけています。
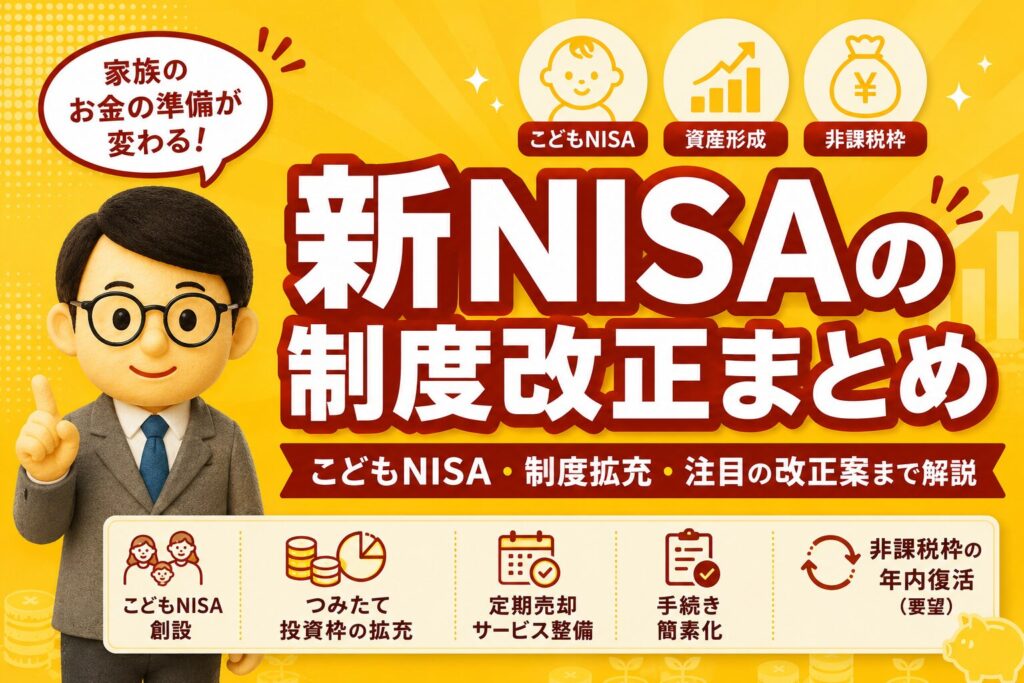
2024年に始まった新NISAは、「投資を始めやすくなった制度」として多くの人に利用されています。一方で、制度はこれで完成ではなく、さらに使いやすくするための改正が進められています。具体的には、
- 子ども向けの新しい非課税制度(こどもNISA)
- つみたて投資枠の対象商品の拡充
- 資産を取り崩しやすくする仕組みの整備
- 手続きの簡素化
- 非課税枠の使い勝手を良くする改正案
など、幅広い世代に向けた見直しが進行中です。わが家(とん家)でも、夫婦の新NISAに加えて、娘の教育資金をどう準備するかを考えるタイミング。今回の改正は、単なる制度変更ではなく、家族のお金の準備そのものを考え直すきっかけになりそうです。
2026年8月31日には、金融庁が2027年度税制改正要望を公表。NISAについて、新たに「売却した非課税保有限度額の年内復活」や「つみたて投資枠におけるETFの要件整備」が要望されました。
ただし、これらは現時点では金融庁が要望している段階です。この記事では、すでに決まった2026年度税制改正と、2027年度に向けて新たに要望されている内容を分けながら、今後の新NISAをわかりやすく解説します。
この記事では、金融庁の一次資料をもとに、「決まったこと」と「検討中のこと」を整理しながら、今後の新NISAをわかりやすく解説します。
✅ この記事でわかること
- こどもNISAの仕組みとメリット
- つみたて投資枠の対象商品の拡充内容
- 資産形成後の「出口戦略」の考え方
- 手続き簡素化で何が変わるか
- 非課税枠の年内復活(スイッチング)の最新状況
- 今後の新NISAの方向性
2026年の新NISA改正で何が変わる?全体像を整理
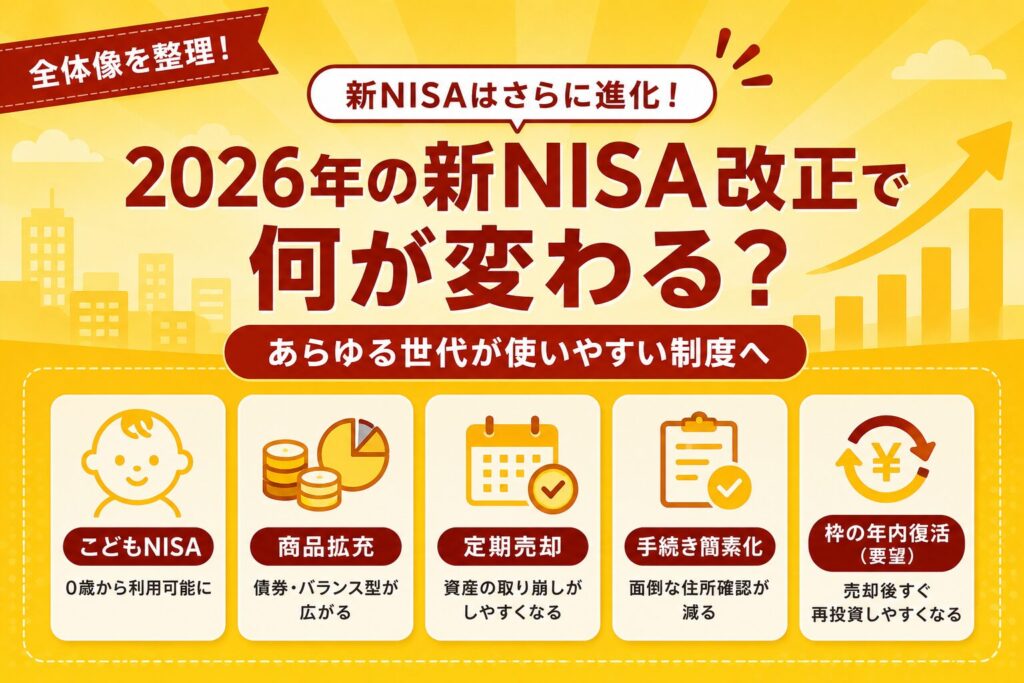
今回の改正のキーワードは、「あらゆる世代が使いやすいNISAへ進化する」ということです。金融庁も、若年層・現役世代・高齢層を含め、あらゆる世代の長期・安定的な資産形成を支援すると整理しています。
つまり、新NISAは「若い人向けの積立制度」から「人生を通して使う資産形成制度」へ進化しようとしているわけです。
| 改正内容 | 現在の状況 |
|---|---|
| 0〜17歳へのつみたて投資枠拡大 | 2027年から実施 |
| つみたて投資枠の商品拡充 | 2026年度税制改正で決定 |
| 定期売却サービスなどの利便性向上 | 制度整備が進行 |
| NISA手続きの簡素化 | 2026年度税制改正で見直し |
| 非課税保有限度額の年内復活 | 2027年度税制改正要望 |
| つみたて投資枠のETF要件整備 | 2027年度税制改正要望 |
ここで大切なのは、すでに決まった改正と、今後の税制改正要望は別ということです。0〜17歳へのつみたて投資枠拡大などは、2026年度税制改正で制度化されています。
一方、「非課税保有限度額の年内復活」と「ETFの要件整備」は、2026年8月31日に金融庁が2027年度税制改正として要望した段階です。これまでの新NISAは「積み立てる」仕組みが中心でした。今後は、育てる → 使う → 必要に応じて入れ替えるところまで含め、より使いやすい制度へ見直しが進んでいます。
こどもNISAの創設|教育資金づくりの新しい選択肢
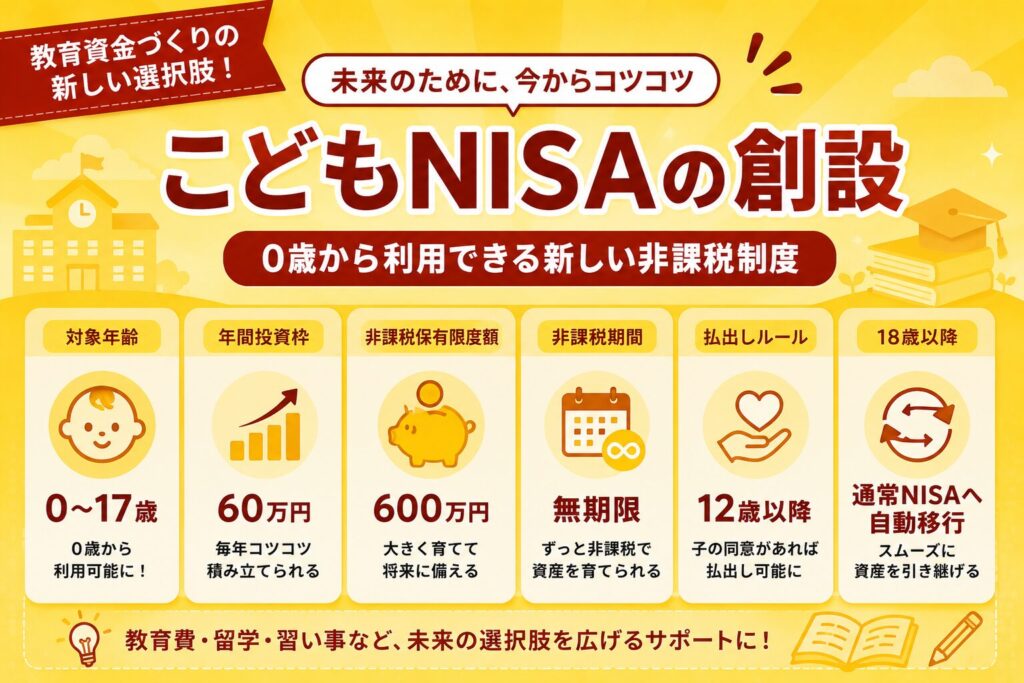
今回の大きな改正のひとつが、0〜17歳へのつみたて投資枠の拡大です。2026年度税制改正により、2027年からつみたて投資枠の年齢要件が撤廃され、0〜17歳でもNISAを利用できるようになります。
制度の概要は次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象 | 0〜17歳 |
| 年間投資枠 | 60万円 |
| 非課税保有限度額 | 600万円 |
| 非課税期間 | 無期限 |
| 18歳以降 | 通常のNISAへ自動的に移行 |
以前のジュニアNISAは、途中で引き出しにくいことが大きなデメリットでした。新制度では、一定の要件のもと、12歳以降は子どもの同意を得て払出しできる仕組みが設けられます。大学資金だけではなく、
- 留学費用
- 習い事
- その他の教育費
など、子どものために必要なお金を準備する選択肢として使いやすくなります。しかも親のNISA枠とは別に利用できるため、家族全体で活用できる非課税枠が広がるのも大きなポイントです。
2027年度税制改正要望ではETFの要件整備も
さらに、2026年8月31日に公表された2027年度税制改正要望では、つみたて投資枠におけるETFの要件整備も盛り込まれました。
現在も一定のETFはつみたて投資枠の対象になっていますが、対象となるための要件があります。金融庁は、ETF市場の環境整備などを踏まえ、つみたて投資枠で対象とするETFの要件を整備することを要望しています。
今後、対象となるETFの選択肢が広がる可能性がありますが、
- 具体的にどのETFが新たに対象になるのか
- どのような要件になるのか
といった詳細は、現時点では決まっていません。こちらも2027年度税制改正要望の段階なので、今後の税制改正大綱などを確認する必要があります。
つみたて投資枠の拡充|債券・バランス型も選びやすく
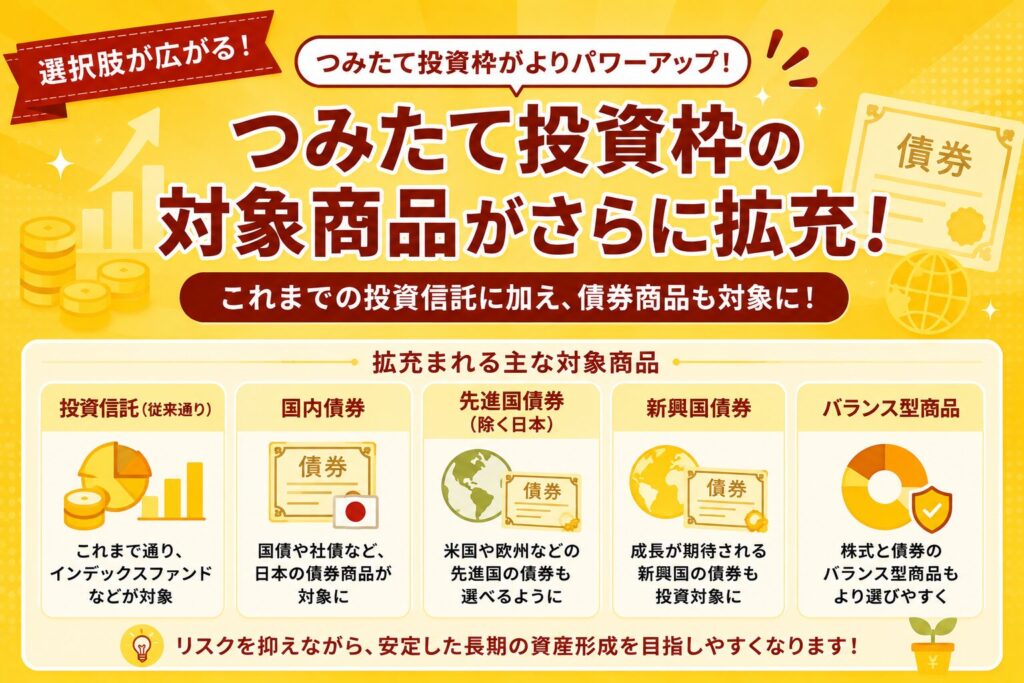
次の改正は、投資対象商品の拡充です。金融庁は、つみたて投資枠の対象について、従来の主に株式に投資する商品から主に株式又は公社債に投資する商品へ拡大する方針を示しています。つまり、債券中心の商品も選びやすくなるということです。
メリットがある方は主にこの3タイプ。
- 投資初心者→値動きが穏やかなため、暴落耐性がつく。
- 教育費準備層→短期間スパンの運用に相性が良い。
- 50代以降→老後資金の守りを強化できる。
これまでの課題現行制度は、オルカンやS&P500のような株式100%が主流。長期では強い一方で、値動きが大きい。そのため、怖くてやめる人もいました。今回の拡充は、辞めないための選択肢を増やす改正とも言えます。
定期売却サービスの普及|出口戦略も考える時代へ
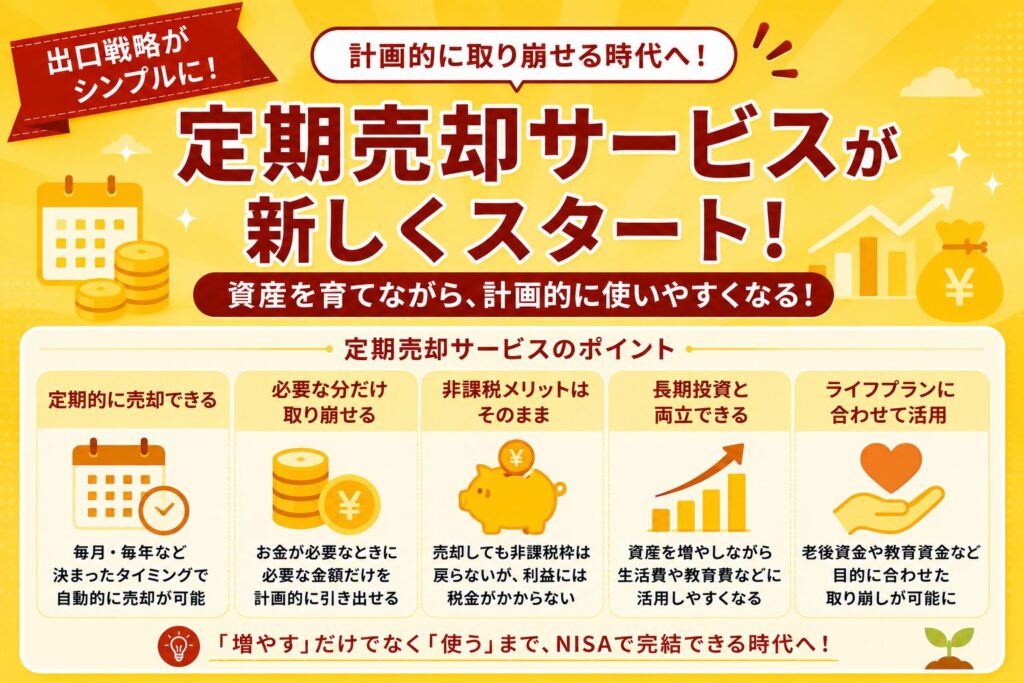
新NISAは「どう増やすか」ばかりが注目されがちですが、本当に大切なのは「どう使うか」です。ここを支えるのが、定期売却サービス。
金融庁は、サービスに必要な手数料徴収を可能にする方向で制度を整えています。定期売却サービスを証券会社の導入を促進します。例えば老後。2,000万円運用していて、毎月5万円ずつ取り崩すといった。これを自動化できれば、自分年金になります。
さらに、配当投資との相性も良い。
- 配当で足りる月 → 売却不要
- 足りない月 → 自動売却
柔軟に使える。新NISAは積み立てる制度から取り崩しまで設計する制度へ進化しています。
手続き簡素化|ほったらかし投資がしやすくなる
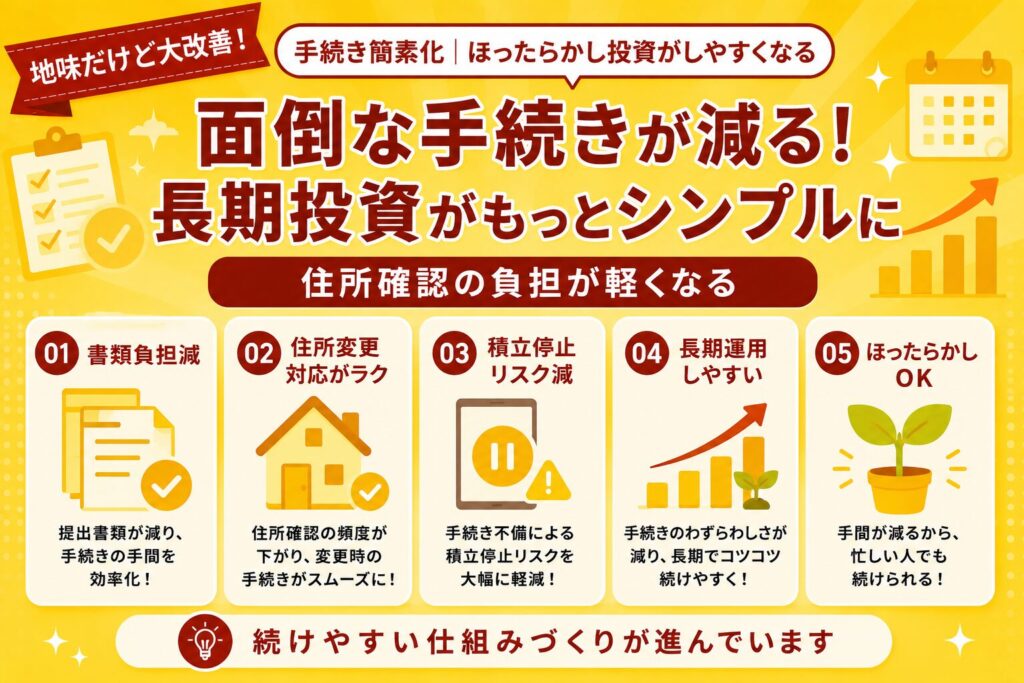
地味ですが、かなり大きな改善です。現在のNISAでは、口座開設から10年後、その後5年ごとに住所確認が必要です。確認できないと、新規買付停止になることがあります。今回の改正では、この定期確認措置を廃止。利用者の負担が減ります。これは
- 積立停止リスク減少
- 長期運用しやすい
- ほったらかし投資向き
新NISAの本来の目的は、長く続けることその障害を減らす改正です。
注目の改正案|非課税枠の「年内復活」を金融庁が正式要望
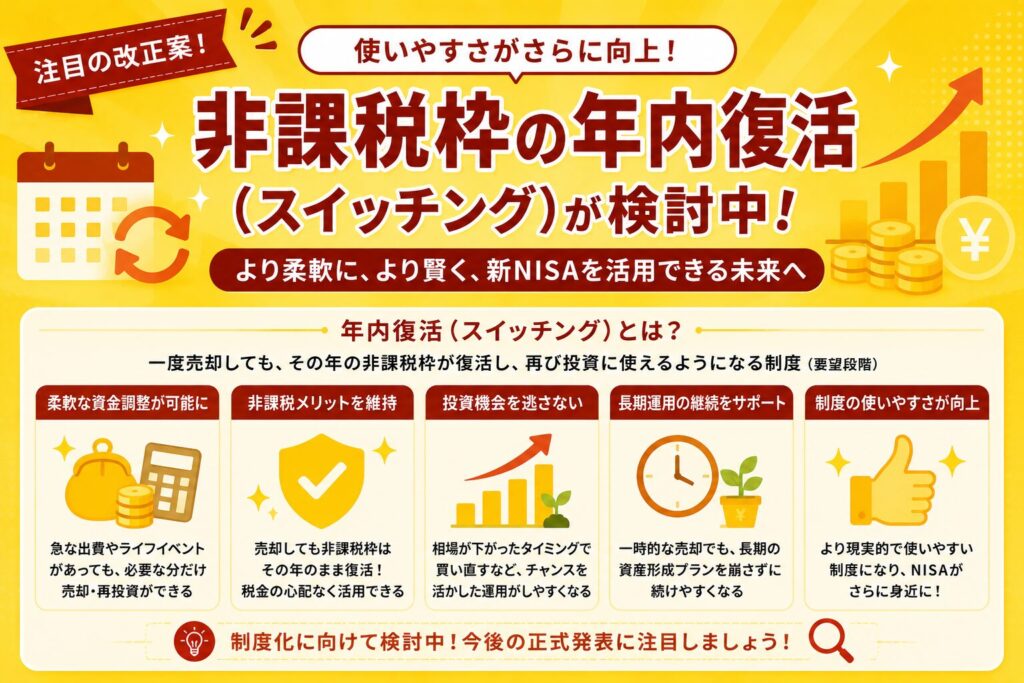
2026年8月31日、金融庁は2027年度税制改正要望で、NISAの非課税保有限度額を売却した年のうちに復活させることを要望しました。現在の新NISAでは、保有している商品を売却すると、その商品の取得額(簿価)分だけ非課税保有限度額を再利用できます。
ただし、再利用できるのは翌年以降です。たとえば、NISAで100万円で購入した商品を売却した場合、現在はその100万円分の非課税保有限度額を再び利用できるのは翌年になります。
今回の要望が実現すれば、この枠を売却した年のうちに復活させられるようになる可能性があります。これにより、
- インデックスファンドから高配当資産へ移す
- 年齢に合わせて資産配分を変更する
- ポートフォリオをリバランスする
といった商品の入れ替えが、今よりしやすくなる可能性があります。
年間360万円の投資枠が増えるわけではない
ここで注意したいのが、年間投資枠とは別の話ということです。18歳以上の現在の年間投資枠は、
- つみたて投資枠:120万円
- 成長投資枠:240万円
- 合計:360万円
です。今回要望されているのは、1,800万円の非課税保有限度額をいつ再利用できるようにするかという見直しです。そのため、「商品を売却すれば、年間360万円を超えて何度でも投資できる」という制度になるわけではありません。
まだ決定ではなく「2027年度税制改正要望」
今回の年内復活は、まだ正式に決まった制度ではありません。2026年8月31日に金融庁が公表した2027年度税制改正要望に盛り込まれた段階です。今後、
- 実際に制度化されるか
- いつから始まるか
- 具体的にどのような仕組みになるか
を確認していく必要があります。制度が柔軟になったとしても、頻繁に売買した方が有利になるわけではありません。長期保有を基本にしながら、ライフステージに応じて資産配分を変更しやすくなる可能性がある改正として、今後も注目したいところです。
とん家ならこう使う|夫婦NISA+子どもNISAの活用戦略
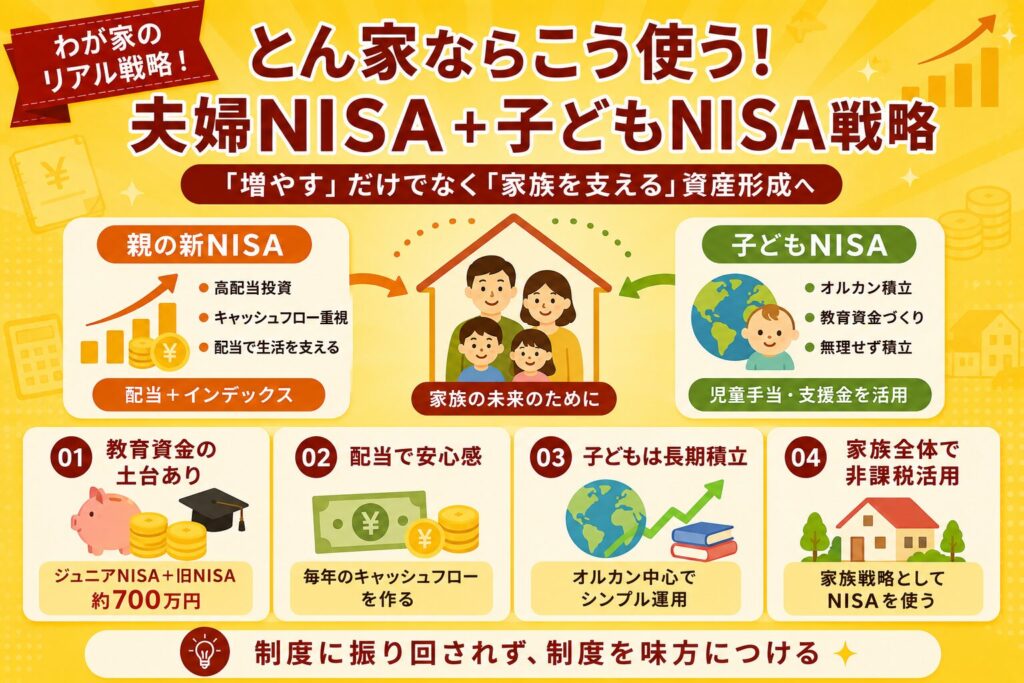
制度が整っても、大切なのは「自分たちの暮らしにどう当てはめるか」です。わが家でも、今回の新NISA改正を踏まえて、家族全体のお金の流れをどう作るかを考えています。ポイントは、
- 教育資金の土台づくり
- 親のキャッシュフローづくり
- 新しい非課税枠の活用
この3つです。
教育資金はすでに準備を進めている|ジュニアNISA+旧NISAで約700万円
まず前提として、わが家では娘の教育資金をゼロから準備する段階ではありません。これまで活用してきた
- ジュニアNISA
- 旧NISA
を合わせて、現在の評価額は約700万円前後になっています。娘は現在3歳。大学進学までまだ時間があります。この期間を考えると、今ある資産を複利で運用しながら育てるだけでも、大きな教育資金の土台になります。
教育費の準備というと、「今から毎月いくら積み立てれば…」と考えがちですが、すでに準備してきた資産があるなら、その時間を味方につけることも大きな戦略です。そのため、わが家では教育資金のベースはすでにあるという前提で、新制度を考えています。
親の新NISAは高配当を重視|資産形成より「キャッシュフローづくり」
わが家が新NISAで重視しているのは、評価額を増やすことだけではありません。大切にしているのは、毎年お金を生み出す仕組み(キャッシュフロー)を作ることです。
そのため、新NISAの成長投資枠では、高配当資産を重視しています。理由はシンプル。配当金があると、
- 家計の安心感が増える
- 教育費の補助になる
- 旅行や経験への支出に使える
- 将来の働き方の選択肢が増える
つまり、生活の自由度が上がるということです。株価は毎日上下しますが、配当金は「今月も入ってきた」という実感を持ちやすい。この実感が、長く投資を続ける力にもなっています。わが家では、
- インデックス投資で長期のまとまった資産を育てる(教育費・老後資金)
- 高配当投資で生活を支える
この2本柱で考えています。
子どもNISAは無理せず活用|使える制度はしっかり使う
今回のこどもNISAが始まれば、もちろん活用したいと考えています。ただし、最初から年間60万円を必ず埋めるという考えではありません。無理をして家計を圧迫すると、本末転倒です。
わが家の方針は「使える制度は使う。無理はしない。」例えば、
- 児童手当
- 子育て支援金
- お祝い金
- 余裕資金
こうしたお金を活用して、少しずつ積み上げるイメージです。投資先として考えているのは、全世界株式(オルカン系)一本。理由はシンプルで、
- 長期運用に向いている
- 管理がラク
- 子どもの資産形成との相性が良い
からです。親の投資は戦略的に。子どもの投資はシンプルに。ここを分けて考える予定です。
家族全体で非課税枠を活かす|新NISAは「家族戦略」の時代へ
今回の制度改正で感じるのは、NISAは個人の制度から、家族で使う制度へ進化しているということです。親の新NISA。子どものNISA。そして将来の出口戦略。これらを別々に考えるのではなく、家族全体の資産形成として設計するのが大切です。わが家(とん家)では、
- 親→ 高配当+インデックスでキャッシュフローを作る(生活費・老後資金)
- 子ども→ オルカン中心で長期積立(教育資金)
大切なのは、制度に振り回されることではなく、制度を味方につけること。新NISAの進化は、家族のお金の考え方を見直す良いきっかけになるかもしれません。
✅ おすすめの周遊記事
- 教育費は子供NISAで準備
- こどもNISA詳細
- 我が家の投資戦略
よくある質問(Q&A)
Q1|こどもNISAはいつから始まりますか?
細かな運用ルールは今後確認が必要ですが、年間投資枠60万円、非課税保有限度額600万円などの大枠は決まっています。
制度の詳細は今後正式発表される見込みですが、
- 年間投資枠60万円
- 非課税保有限度額600万円
- 18歳で通常NISAへ自動移行
といった大枠は示されています。子育て世帯の方は、「始まってから考える」ではなく、今のうちから準備するのがおすすめです。
これがおすすめです。
Q2|こどもNISAは年間60万円を必ず使い切る必要がありますか?
いいえ、必ず埋める必要はありません。NISAは「使わなければ損」というより、使える範囲で活用する制度です。家計を圧迫してまで投資する必要はありません。例えば、
- 児童手当
- 子育て支援金
- お祝い金
- 毎月の余裕資金
こうした範囲で積み立てるだけでも十分意味があります。無理なく続けることが最優先です。
Q3|親の新NISAと子どもNISA、どちらを優先すべきですか?
家庭によって答えは変わります。ただ一般的には、
- 生活防衛資金
- 親の老後資金づくり
そのうえで、余裕があれば子どもの非課税枠も使うという順番が安心です。教育費は大切ですが、親の家計が不安定になると本末転倒。家族全体のバランスが大切です。
Q4|つみたて投資枠で債券商品を選ぶメリットは?
最大のメリットは、値動きが穏やかになることです。株式100%のファンドは長期で成長が期待できる一方、大きく下がる場面もあります。一方で債券を含む商品は、
- 値動きが比較的安定
- 暴落時の精神的負担が軽い
- 長く続けやすい
というメリットがあります。初心者にとっては、「増やすこと」より「辞めないこと」の方が大切です。
Q5|非課税枠の年内復活(スイッチング)は決まったのですか?
ここは少し注意が必要です。金融庁の税制改正要望では、非課税保有限度額の当年中の復活が盛り込まれていました。ただし、現時点では制度化の詳細は確認中です。そのため、「有力な改正案のひとつ」として捉えるのが正確です。
今後の正式発表は要チェックです。
まとめ|新NISAは「積み立てる制度」から「家族で育てて使う制度」へ
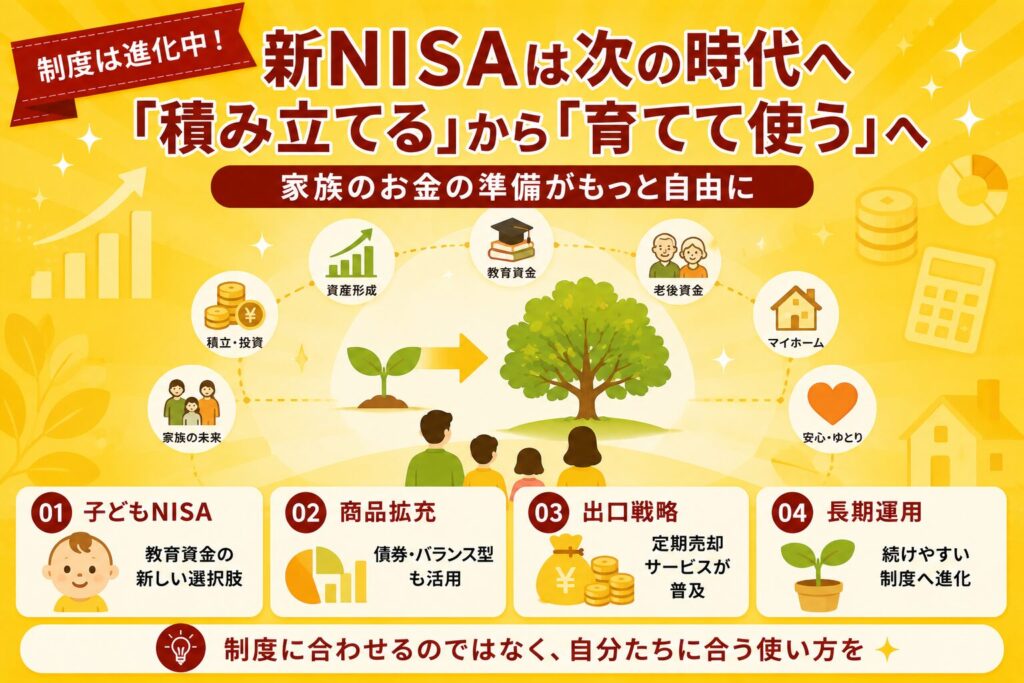
今回の制度改正を見ると、新NISAはさらに使いやすい制度へと見直しが進んでいます。ポイントを整理すると、
- 2027年から0〜17歳もつみたて投資枠を利用できる
- 債券を中心とする商品など、つみたて投資枠の選択肢が広がる
- 定期売却サービスなど出口戦略の利便性向上が進む
- 手続きの負担が軽減される
- 非課税保有限度額の年内復活が2027年度税制改正で要望されている
- つみたて投資枠のETF要件整備も新たに要望されている
特に2026年8月31日の金融庁の税制改正要望によって、「非課税保有限度額の年内復活」は、2027年度税制改正に向けた正式な要望となりました。
ただし、まだ制度として決まったわけではありません。今の段階で投資方針を大きく変えるのではなく、長期投資を基本にしながら、今後の税制改正大綱などを確認していきたいと思います。
わが家では、
- 親は高配当+インデックス
- 子どもはオルカン中心の長期運用
- 教育費は既存資産+新制度で準備する
という基本方針は変えず、使える制度を無理のない範囲で活用していく予定です。制度に振り回されるのではなく、自分たちの暮らしに合う形で制度を使うことが一番大切だと考えています。