
一部リンクはアフィリエイトを利用しています。商品・サービスの選定は実体験に基づき、正確な情報提供を心がけています。
2026年9月末、わが家の総資産は3,272万円。前月から約85万円減った一方、配当金は9月に33,664円、年間累計では33万円を超えました。
3歳の娘と暮らす3人家族のわが家は、旅行を除いて「生活費35万円+特別費5万円=月40万円」を目標にしています。ただ、9月の家計簿上の支出は約53.5万円。服や子どもの椅子、出張などの臨時支出が重なりました。
この記事では、資産が減った月に投資をどう続けたか、配当金を前年と比べるときの注意点、予算を超えた支出の振り返り方を、わが家の実例で紹介します。「貯めること」と「家族で今を楽しむこと」のバランスを考える参考になればうれしいです。
9月末の総資産は3,272万円|前月から約85万円減
2026年9月末の総資産は32,721,040円でした。久しぶりに前月から資産が減りましたが、9月も積立や配当金の再投資は継続しています。今月の資産額と、実際に投資した金額・銘柄を振り返ります。
総資産は32,721,040円|8月末から84.9万円減
9月末の総資産は32,721,040円でした。8月末は33,569,654円だったため、1か月で848,614円減(−2.5%)となっています。
| 比較 | 総資産 | 増減 |
|---|---|---|
| 2025年末 | 29,378,927円 | ― |
| 2026年8月末 | 33,569,654円 | ― |
| 2026年9月末 | 32,721,040円 | 前月比 −848,614円 |
総資産が前月から減ったのは久しぶりです。やはり80万円以上減っている数字を見ると、いい気はしません。
ただ、資産が3,000万円を超えてくると、数%動くだけでも金額にすると数十万円、場合によっては100万円近く動きます。以前ならかなり気になっていたと思いますが、最近は「資産が育ってきた以上、このくらいの値動きはどうしようもない」という気持ちも強くなってきました。
一方で、2025年末の29,378,927円と比べると、9月末でも3,342,113円増(+11.4%)です。1か月では大きく減っていても、年単位で見ると資産はしっかり積み上がっています。今後も短期的な値動きに振り回されず、できる範囲で投資を続けていきます。
9月は156,400円を投資|SCHD・FANG+・米国増配株へ
9月は合計で156,400円を投資しました。買い付けたのは次の3商品です。
| 投資先 | 投資額 | 投資方法 |
|---|---|---|
| iFreeNEXT FANG+インデックス | 10,000円 | 積立 |
| SBI・S・米国高配当株式ファンド | 100,000円 | 積立 |
| SBI・V・米国増配株式インデックス・ファンド | 46,400円 | 配当+ポイント |
| 合計 | 156,400円 |
中心となっているのは、引き続きSBI・S・米国高配当株式ファンド(SCHD)への月10万円の積立です。さらにFANG+へ1万円を積み立て、9月に受け取った配当金や貯まったポイントなどから46,400円をSBI・V・米国増配株式インデックス・ファンドへ再投資しました。
最近は、新しく入れるお金だけでなく、受け取った配当金を次の配当・増配につながる資産へ回すことも意識しています。9月は総資産が約85万円減りましたが、その中でも15万円以上の投資を続けることができました。
相場の値動きはこちらではコントロールできません。一方で、毎月いくら投資するか、配当金をどう使うかは自分たちで決められます。総資産が減った月でも投資方針を変えず、淡々と資産を積み上げていきます。
配当資産は1,685万円|日本・米国を中心に欧州にも分散
9月末の配当資産は16,849,953円でした。総資産の約半分を、将来の配当収入につながる資産が占めています。
| 地域 | 評価額 | 配当資産に占める割合 |
|---|---|---|
| 米国 | 7,953,908円 | 47.2% |
| 日本 | 7,827,612円 | 46.5% |
| 欧州 | 1,068,433円 | 6.3% |
| 合計 | 16,849,953円 | 100% |
日本と米国がほぼ半分ずつで、そこに欧州を加える形です。9月は米国高配当のSCHDを積み立てつつ、配当金・ポイントから米国増配株にも再投資しました。
今後も日本・米国・欧州に分散しながら、配当金と増配の両方を意識した資産づくりを続けていきます。
前月の確定値と運用の振り返りは、2026年8月の総資産・配当金・生活まとめにまとめています。
9月の配当金は33,664円|年間45万円まであと約12万円
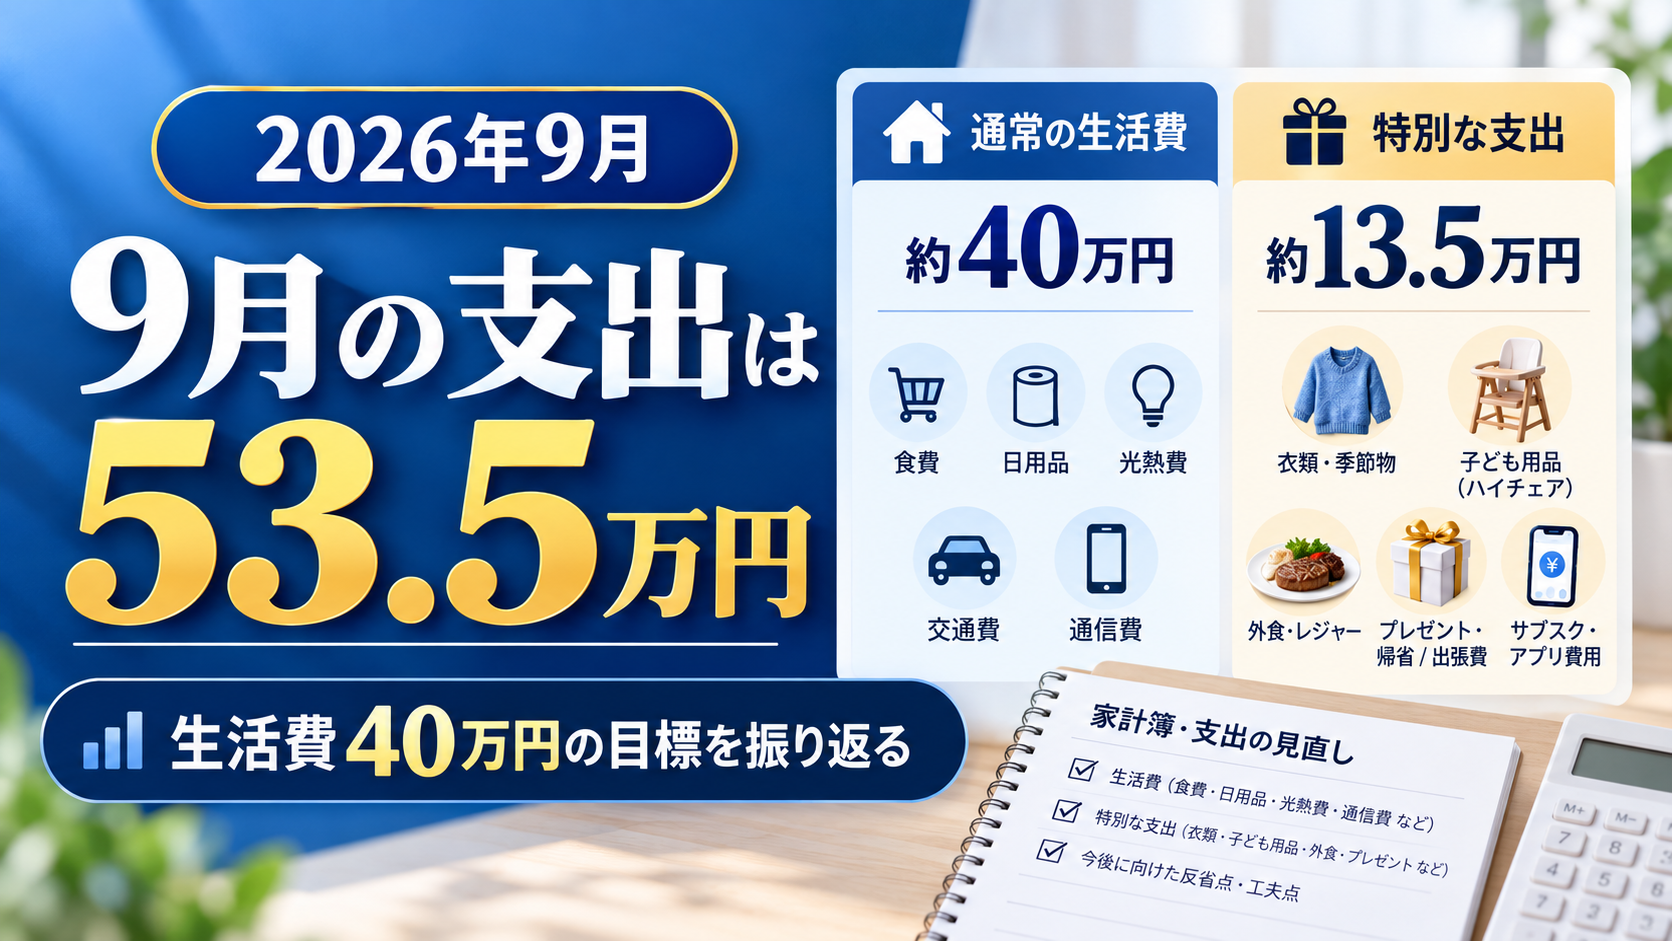
2026年9月に受け取った配当金は、夫婦合計で33,664円でした。
9月は前年同月より受取額が減っていますが、VYMの売却やHDVの毎月分配化による影響が大きく、保有商品の分配状況とは分けて考える必要があります。今月の受取額と、保有している高配当商品の分配状況をまとめます。
9月に受け取った配当金は33,664円|VYM・HDV・欧州高配当の3銘柄
2026年9月に受け取った配当金・分配金は、33,664円でした。内訳はVYMが12,523円、HDVが6,456円、SBI欧州高配当が14,685円です。
| 銘柄 | 受取額 |
|---|---|
| VYM | 12,523円 |
| HDV | 6,456円 |
| SBI欧州高配当 | 14,685円 |
| 合計 | 33,664円 |
2025年9月の51,247円と比べると、17,583円減、前年同月比では−34.3%となりました。
| 比較項目 | 金額・割合 |
|---|---|
| 2026年9月 | 33,664円 |
| 2025年9月 | 51,247円 |
| 前年との差額 | −17,583円 |
| 前年同月比 | −34.3% |
9月は、前年より受取額が少なくなりました。ただし、これは家族全体の受取額の比較です。銘柄ごとの1口あたりの分配金を比較した「増配率・減配率」とは分けて考える必要があります。
前年より受取額が減った主な理由は、2025年末にVYMを約半分売却したことと、HDVが2026年7月から毎月分配になったことです。VYMは保有口数が減り、HDVはこれまで9月にまとまっていた分配金が複数月に分散しています。そのため、9月単月の前年比だけで配当状況を判断せず、年間の受取額や1口あたりの分配金もあわせて確認しています。
年間配当は330,251円|45万円目標まであと119,749円
2026年1月から9月までの配当金・分配金は、累計で330,251円になりました。今年の年間目標は45万円です。
| 項目 | 金額・割合 |
|---|---|
| 1〜9月の配当金 | 330,251円 |
| 年間目標 | 450,000円 |
| 目標進捗率 | 73.4% |
| 目標までの残額 | 119,749円 |
8月までの累計296,587円に、9月の33,664円が加わりました。年間目標の約4分の3に近づき、残り3か月で必要な受取額は約12万円です。
残りの期間で平均すると、月あたり約4万円になります。ただ、配当金は月によって受取額が変わります。月平均だけで達成を判断せず、実際の入金を確認しながら、年末にどこまで積み上がったかを振り返っていきます。
9月の分配金を確認|受取額と1口あたりの分配金は分けて見る
9月は、実際の受取額だけでなく、保有しているVYM・HDV・SBI欧州高配当の1口・1万口あたりの分配金も確認しました。
| 商品 | 2026年9月の分配金 | ポイント |
|---|---|---|
| VYM | $0.887/口 | 保有口数は減少したものの、1口あたりの分配金は堅調 |
| HDV | $0.055959/口 | 2026年7月から毎月分配へ変更 |
| SBI欧州高配当 | 180円/1万口 | 前回170円から約5.9%増配 |
HDVは7月の$0.087389、8月の$0.104616に続き、9月は$0.055959でした。毎月分配になったことで9月単月は少なく見えますが、2026年1〜9月の累計分配金は約$0.601。2025年同期の約$0.532と比べると、約13.2%増となっています。
そして9月に特にうれしかったのが、SBI欧州高配当株式(分配)ファンドの増配です。2026年9月の分配金は1万口あたり180円。前回6月の170円から10円増え、約5.9%の増配となりました。9月の受取額は前年を下回りましたが、保有口数や分配タイミングの変化による影響が大きいため、今後も単月の受取額だけでなく、年間配当と増配の積み重ねを確認していきます。
米国高配当ETF・投資信託の特徴は、SCHD・VYM・HDVの比較記事にまとめています。
9月の支出は53.5万円|資産形成を続けて変わったお金の使い方
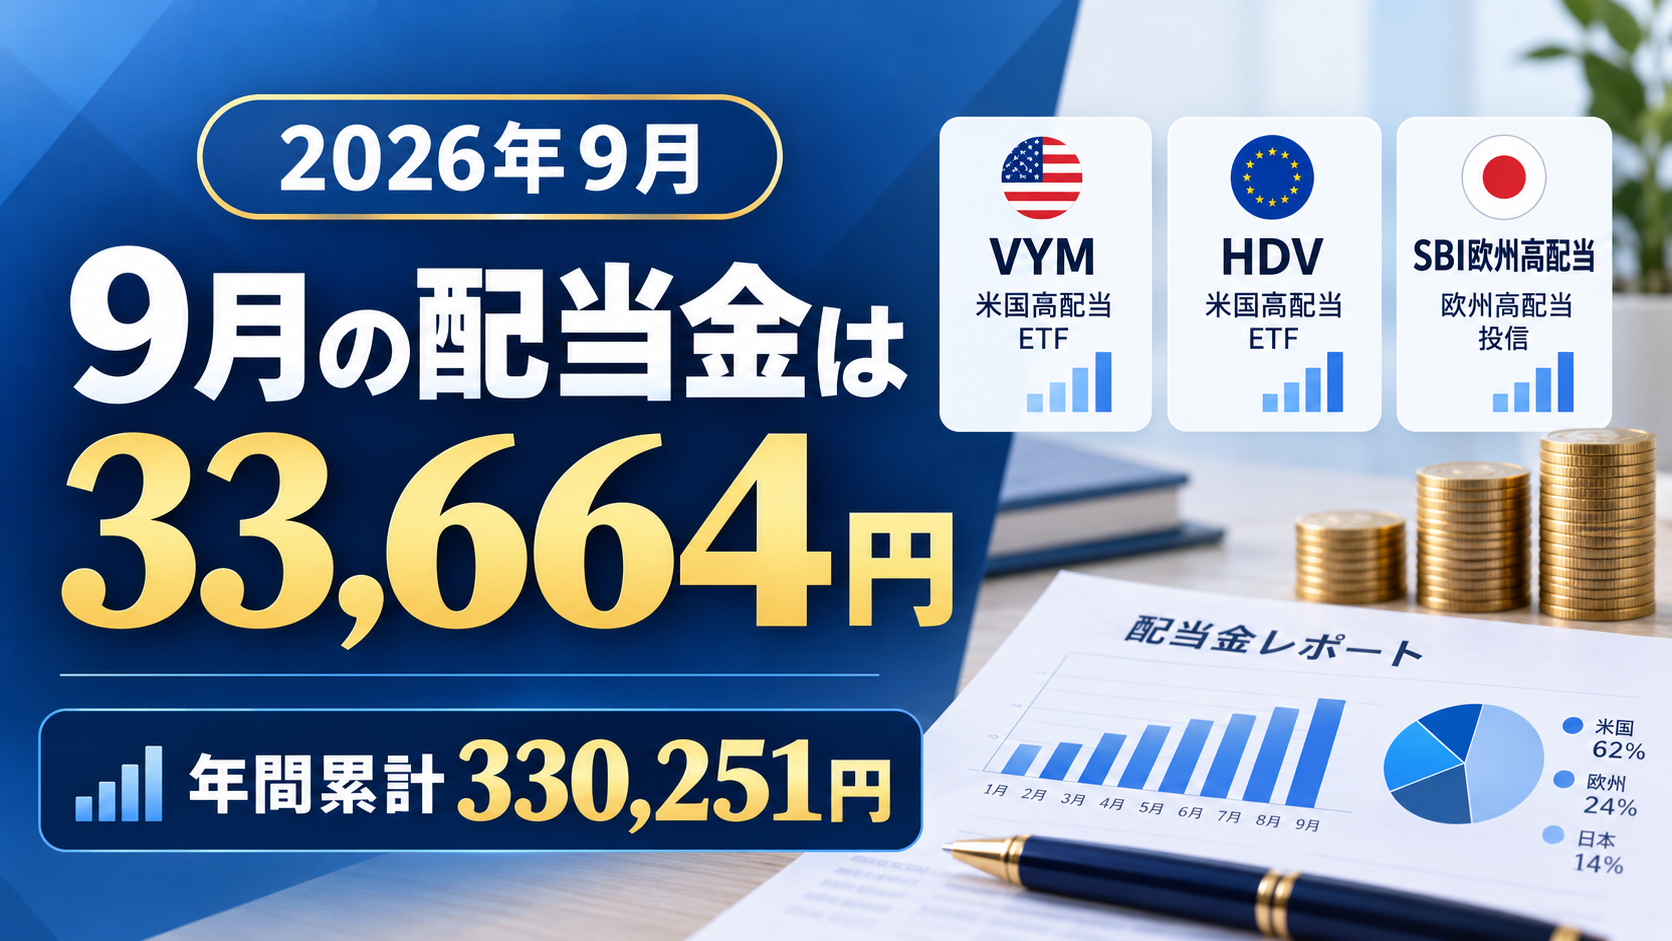
9月の支出は534,971円。旅行を除いて月40万円という目標を、家計簿上では約13.5万円オーバーしました。ただ、内訳を見ると普段の生活費だけが増えたわけではありません。家計管理の振り返りと、最近変わってきたお金の使い方をまとめます。
目標40万円をオーバー|毎月の生活費と臨時支出を分けて振り返る
わが家が目指すのは「生活費35万円+特別費5万円=月40万円」。まずは9月の家計簿を確認します。
| 項目 | 金額 |
|---|---|
| 収入 | 498,661円 |
| 支出 | 534,971円 |
| 収支 | −36,310円 |
| 支出目標(旅行除く) | 400,000円 |
| 目標との差 | +134,971円 |
9月は、毎月発生するわけではない買い物や支払いが重なりました。
| 主な臨時支出 | 概算 |
|---|---|
| 洋服 | 30,000円 |
| 子どもの椅子 | 27,000円 |
| 出張・飲み会・プレゼント | 50,000円 |
| 経理アプリ | 25,000円 |
| 合計 | 132,000円 |
これら約13.2万円を差し引くと約40.3万円です。ただし、洋服や家具も家計から支払うお金。差し引いた金額をそのまま「生活費」と呼んだり、予算達成と判断したりするのは違うと思っています。出張など仕事に関わる支出と、家族のための特別費も性質が異なります。
今回感じたのは、月の総額だけで反省するよりも「何が一時的な支出で、何が毎月続く支出か」を分けることの大切さ。今後は特別費5万円の枠も含めて、年間でどれくらい使っているかを確認したいです。
好きな洋服にはお金を使う|長く着ることでコスパも変わる
もともと洋服が好きでしたが、資産形成を始めてからは、しばらくユニクロで購入することが多くなっていました。最近は少し考え方が変わり、本当に気に入った洋服であればお金をかけてもよいと思うようになりました。
若い頃はデザインを重視していましたが、今は着心地も大切にしています。大学時代に買った服など、10年以上着ているものも増えてきました。
購入時に数万円かかっていても、長く着れば1年あたりの購入費はそれほど高くありません。例えば3万円の服を10年間着れば、購入費は年3,000円。もちろんクリーニング代や修繕費は別ですが、値札だけでは分からないコストだと思います。
最近はクリーニングなどで手入れをして、気に入ったものを長く着るようにしています。高い服なら必ず長持ちするわけではありませんし、ユニクロが悪いという話でもありません。安さだけではなく、「よく着るか」「着心地がいいか」「長く大切にできるか」で選ぶのが、今の自分には合っています。
3歳の娘と出かける機会が増加|家族の経験に使うお金も大切に
3歳の娘は成長が早く、必要なものも次々に変わっていきます。9月は子どもの椅子を約27,000円で購入しました。以前よりいろいろな場所へ出かけられるようになり、外出先の食事や遊びに使うお金も増えています。
シルバーウィークの外出もあって、現金5万円を目安に管理していた普段の食費は約6万円に。予算は超えましたが、わが家では厳密に5万円以内へ収めることを目的にはしていません。なお、この約6万円は現金で管理した食費の目安で、家計簿全体の食費カテゴリーとは集計範囲が異なります。
仙台に移住してから、子どもと気軽に遊べる場所が身近にあることにも満足しています。成長とともに支出は増えても、今しかない家族時間を楽しむことは大切にしたいです。
だからこそ、何にでもお金を使うのではなく、毎月の固定的な支出を意識し、好きな服や子どもの経験など、納得できるものに使う。月40万円の目標を持ちながら、家族の成長に合わせて予算の中身も見直していこうと思います。
まとめ|資産が減った月も、投資と家族時間を大切に
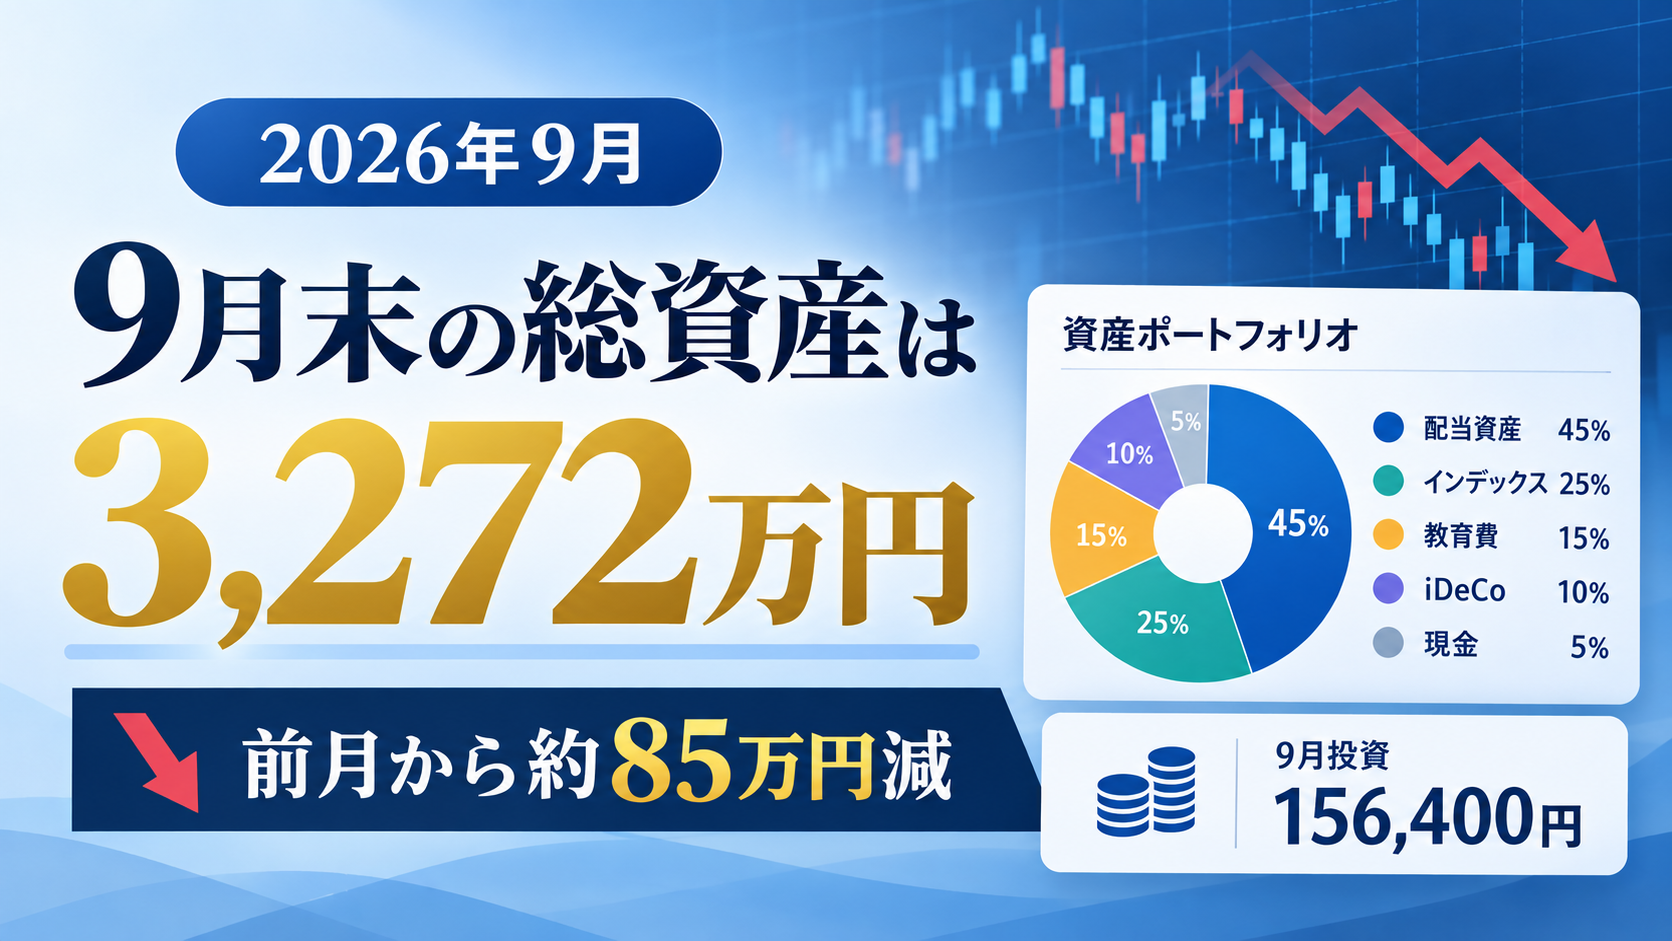
2026年9月は、総資産が前月から約85万円減る一方で、15.6万円の投資を継続し、年間累計配当金は33万円を超えました。生活費は臨時支出が重なり、月40万円の目標をオーバーしています。
| 9月の振り返り | 結果 |
|---|---|
| 総資産 | 32,721,040円 |
| 前月比 | −848,614円 |
| 9月の投資額 | 156,400円 |
| 9月の配当金 | 33,664円 |
| 1〜9月の配当金累計 | 330,251円 |
| 9月の家計支出 | 534,971円 |
今月の振り返りで改めて感じたのは、資産の値動きは自分で決められなくても、投資を続けるかどうかや、何にお金を使うかは選べるということです。
洋服は本当に気に入ったものを手入れして長く着る。娘の成長に合わせて必要なものを選び、一緒に出かける時間を楽しむ。一方で、臨時支出が重なった月は内訳を確認し、旅行を除く「生活費35万円+特別費5万円=月40万円」の目標も大切にする。
資産形成は、お金を増やすことだけが目的ではありません。これからも将来への備えと、今の家族との時間の両方を大切にしていきます。
先月との比較は2026年8月の資産・配当金まとめ、高配当商品の詳細はSCHD・VYM・HDVの比較記事もご覧ください。